Domain nkzw.de kaufen?
Wir ziehen mit dem Projekt
nkzw.de um.
Sind Sie am Kauf der Domain
nkzw.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nkzw.de kaufen?
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **


Ähnliche Suchbegriffe für Kredit-Management
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
WithSecure Elements Vulnerability Management Advanced TrainingWithSecure Elements Vulnerability Management Advanced Training – Expertenwissen für Ihre IT-Sicherheit WithSecure Elements Vulnerability Management Advanced Training ist ein umfassendes Schulungsprogramm, das darauf abzielt, Ihre IT-Teams mit den Fähigkeiten und dem Wissen auszustatten, um Sicherheitslücken effektiv zu identifizieren, zu bewerten und zu beheben. Dieses Training ist speziell für fortgeschrittene Benutzer konzipiert, die ihre Expertise im Bereich Vulnerability Management vertiefen möchten. Eigenschaften von WithSecure Elements Vulnerability Management Advanced Training Vertiefte Kenntnisse über Schwachstellenmanagement In diesem Kurs lernen Ihre IT-Experten, wie sie Sicherheitslücken in komplexen IT-Infrastrukturen aufspüren und bewerten können. Der Fokus liegt auf der praktischen Anwendung und der Nutzung fortschrittlicher Techniken, um Schwachstellen frühzeitig zu erkennen und angemessen darauf zu reagieren. Praxisorientierte Schulung Das Training bietet praxisnahe Übungen und Szenarien, die auf realen Bedrohungen basieren. Ihre Mitarbeiter werden durch interaktive Workshops und Fallstudien geführt, um das Erlernte direkt in die Praxis umzusetzen. Dies fördert nicht nur das Verständnis, sondern auch die Anwendung von Best Practices im täglichen Arbeitsumfeld. Integration in bestehende Sicherheitsstrategien Mit dem fortgeschrittenen Training lernen Ihre Teams, wie sie das Vulnerability Management effektiv in bestehende Sicherheitsstrategien integrieren können. Sie erhalten wertvolle Einblicke, wie man Sicherheitsmaßnahmen optimiert und Risiken in der IT-Umgebung minimiert. Vorteile des WithSecure Elements Vulnerability Management Advanced Training Erweiterte Expertise: Ihre Mitarbeiter erlangen tiefgreifende Kenntnisse im Bereich Schwachstellenmanagement. Praktische Anwendungen: Interaktive Übungen sorgen für eine praxisnahe Schulung. Optimierte Sicherheitsstrategien: Lernen Sie, wie Sie das Vulnerability Management effektiv in Ihre IT-Sicherheitsstrategie integrieren. Proaktive Bedrohungsabwehr: Reduzieren Sie Sicherheitsrisiken durch fundiertes Wissen und effektive Maßnahmen. Maximieren Sie die Sicherheit Ihres Unternehmens mit WithSecure Elements Vulnerability Management Advanced Training Investieren Sie in das WithSecure Elements Vulnerability Management Advanced Training , um Ihre IT-Teams bestmöglich auf die Herausforderungen moderner Cybersicherheit vorzubereiten. Mit diesem Training stellen Sie sicher, dass Ihre Sicherheitsstrategien auf dem neuesten Stand sind und effektiv umgesetzt werden. Systemanforderungen: Komponente Systemanforderungen Prozessor Intel Core i5 oder höher, AMD Ryzen 5 oder höher Arbeitsspeicher (RAM) Mindestens 8 GB RAM (16 GB empfohlen) Speicherplatz Mindestens 10 GB freier Festplattenspeicher Bildschirmauflösung 1920x1080 oder höher Internetverbindung Stabile Breitband-Internetverbindung erforderlich Software Aktueller Webbrowser (z.B. Chrome, Firefox, Edge)784,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
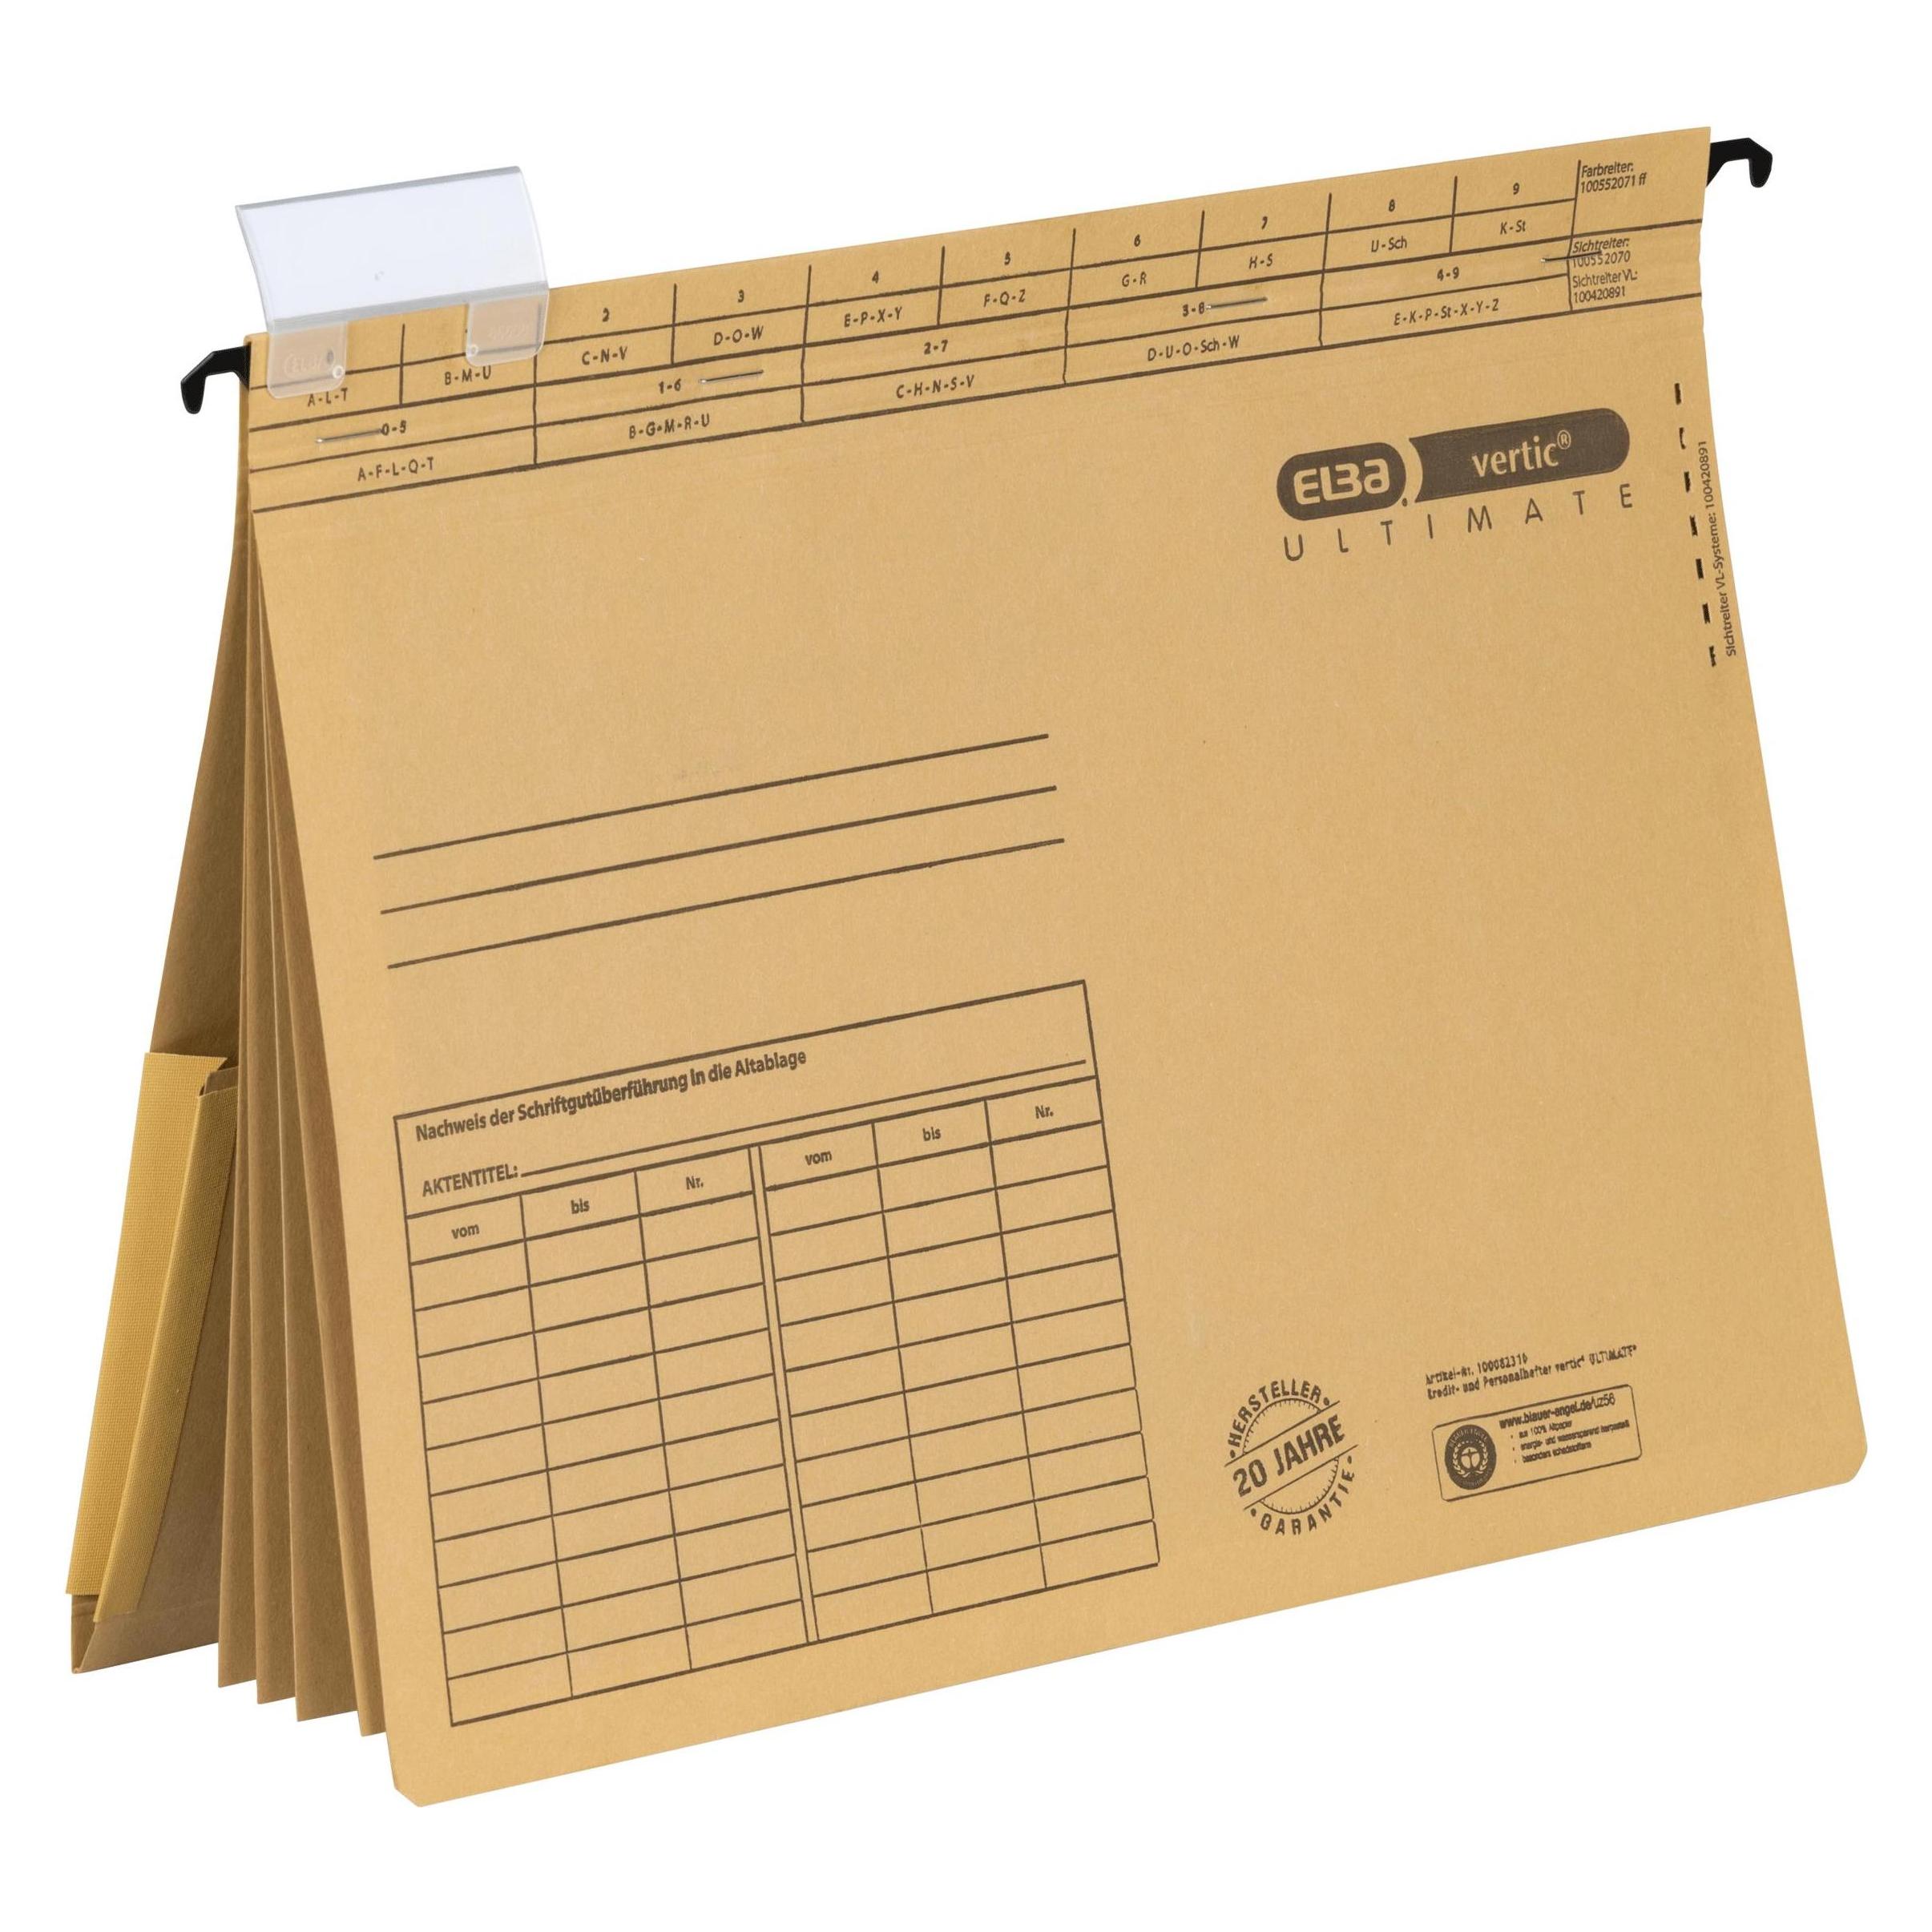
Elba, Mappe, ULTIMATE KREDIT/PERS.5ST. (10808 NEU: 100570036) (A4, 5x)Vier Fächer für Geschäftsdokumente auf vier Registerkarten. Elastische Tasche auf dem hinteren Cover für lose Blätter. Daumenloch erleichtert das Umblättern. Inklusive Klick-Labelhalter mit Organisationsdruck für eine bessere Übersicht. Robustes 240 g/m2 starkes Kraftpapier, verstärkt mit Baumwollfasern. Starker Aufhängeschienen mit pulverbeschichteten Enden sorgt für zusätzliche Stabilität: kein Herausfallen aus der Aufhängung und kein Verbiegen der Schiene. Grösse: 318 x 9 x 248 mm (BxTxH). Farbe: naturbraun. 20 Jahre Garantie.28,83 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **

Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
Warum Bausparvertrag bei Kredit?
Ein Bausparvertrag kann eine sinnvolle Ergänzung zu einem Kredit sein, da er langfristig dabei helfen kann, Eigenkapital anzusparen. Dies kann die Finanzierung eines Bauvorhabens erleichtern und zu besseren Konditionen führen. Zudem bietet ein Bausparvertrag eine sichere Anlageform mit festgelegten Zinsen, die vor unerwarteten Schwankungen am Finanzmarkt schützen kann. Darüber hinaus ermöglicht ein Bausparvertrag eine langfristige Planung und bietet eine gewisse Sicherheit für die Zukunft. Letztendlich kann ein Bausparvertrag dazu beitragen, die Gesamtkosten eines Kredits zu reduzieren und die finanzielle Belastung zu verringern. **
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WithSecure Elements Vulnerability Management Advanced TrainingWithSecure Elements Vulnerability Management Advanced Training – Expertenwissen für Ihre IT-Sicherheit WithSecure Elements Vulnerability Management Advanced Training ist ein umfassendes Schulungsprogramm, das darauf abzielt, Ihre IT-Teams mit den Fähigkeiten und dem Wissen auszustatten, um Sicherheitslücken effektiv zu identifizieren, zu bewerten und zu beheben. Dieses Training ist speziell für fortgeschrittene Benutzer konzipiert, die ihre Expertise im Bereich Vulnerability Management vertiefen möchten. Eigenschaften von WithSecure Elements Vulnerability Management Advanced Training Vertiefte Kenntnisse über Schwachstellenmanagement In diesem Kurs lernen Ihre IT-Experten, wie sie Sicherheitslücken in komplexen IT-Infrastrukturen aufspüren und bewerten können. Der Fokus liegt auf der praktischen Anwendung und der Nutzung fortschrittlicher Techniken, um Schwachstellen frühzeitig zu erkennen und angemessen darauf zu reagieren. Praxisorientierte Schulung Das Training bietet praxisnahe Übungen und Szenarien, die auf realen Bedrohungen basieren. Ihre Mitarbeiter werden durch interaktive Workshops und Fallstudien geführt, um das Erlernte direkt in die Praxis umzusetzen. Dies fördert nicht nur das Verständnis, sondern auch die Anwendung von Best Practices im täglichen Arbeitsumfeld. Integration in bestehende Sicherheitsstrategien Mit dem fortgeschrittenen Training lernen Ihre Teams, wie sie das Vulnerability Management effektiv in bestehende Sicherheitsstrategien integrieren können. Sie erhalten wertvolle Einblicke, wie man Sicherheitsmaßnahmen optimiert und Risiken in der IT-Umgebung minimiert. Vorteile des WithSecure Elements Vulnerability Management Advanced Training Erweiterte Expertise: Ihre Mitarbeiter erlangen tiefgreifende Kenntnisse im Bereich Schwachstellenmanagement. Praktische Anwendungen: Interaktive Übungen sorgen für eine praxisnahe Schulung. Optimierte Sicherheitsstrategien: Lernen Sie, wie Sie das Vulnerability Management effektiv in Ihre IT-Sicherheitsstrategie integrieren. Proaktive Bedrohungsabwehr: Reduzieren Sie Sicherheitsrisiken durch fundiertes Wissen und effektive Maßnahmen. Maximieren Sie die Sicherheit Ihres Unternehmens mit WithSecure Elements Vulnerability Management Advanced Training Investieren Sie in das WithSecure Elements Vulnerability Management Advanced Training , um Ihre IT-Teams bestmöglich auf die Herausforderungen moderner Cybersicherheit vorzubereiten. Mit diesem Training stellen Sie sicher, dass Ihre Sicherheitsstrategien auf dem neuesten Stand sind und effektiv umgesetzt werden. Systemanforderungen: Komponente Systemanforderungen Prozessor Intel Core i5 oder höher, AMD Ryzen 5 oder höher Arbeitsspeicher (RAM) Mindestens 8 GB RAM (16 GB empfohlen) Speicherplatz Mindestens 10 GB freier Festplattenspeicher Bildschirmauflösung 1920x1080 oder höher Internetverbindung Stabile Breitband-Internetverbindung erforderlich Software Aktueller Webbrowser (z.B. Chrome, Firefox, Edge)784,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
Ähnliche Suchbegriffe für Kredit-Management
-
Elba, Mappe, ULTIMATE KREDIT/PERS.5ST. (10808 NEU: 100570036) (A4, 5x)Vier Fächer für Geschäftsdokumente auf vier Registerkarten. Elastische Tasche auf dem hinteren Cover für lose Blätter. Daumenloch erleichtert das Umblättern. Inklusive Klick-Labelhalter mit Organisationsdruck für eine bessere Übersicht. Robustes 240 g/m2 starkes Kraftpapier, verstärkt mit Baumwollfasern. Starker Aufhängeschienen mit pulverbeschichteten Enden sorgt für zusätzliche Stabilität: kein Herausfallen aus der Aufhängung und kein Verbiegen der Schiene. Grösse: 318 x 9 x 248 mm (BxTxH). Farbe: naturbraun. 20 Jahre Garantie.28,83 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Warum Bausparvertrag bei Kredit?
Ein Bausparvertrag kann eine sinnvolle Ergänzung zu einem Kredit sein, da er langfristig dabei helfen kann, Eigenkapital anzusparen. Dies kann die Finanzierung eines Bauvorhabens erleichtern und zu besseren Konditionen führen. Zudem bietet ein Bausparvertrag eine sichere Anlageform mit festgelegten Zinsen, die vor unerwarteten Schwankungen am Finanzmarkt schützen kann. Darüber hinaus ermöglicht ein Bausparvertrag eine langfristige Planung und bietet eine gewisse Sicherheit für die Zukunft. Letztendlich kann ein Bausparvertrag dazu beitragen, die Gesamtkosten eines Kredits zu reduzieren und die finanzielle Belastung zu verringern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.